2021年2月5日金曜日

【15分で全体がわかる】現代貨幣理論(MMT)入門 後編 r<g

【15分で全体がわかる】現代貨幣理論(MMT)入門 後編

Q  よくある「国債金利(r)と名目成長率 (g)の関係がr>gとなった場合、十分なプライマリーバランスの黒字が無ければ、債務が 雪ダルマ式に膨らみ、国債残高/名目GDP比率 が発散してしまう。 」という批判について は?
 これは実際にイタリアであったはずで す。ちなみに、MMTの中心的人物であるモズ ラーは主権通貨を持つイタリアが国債金利が 成長率を超えても破綻するわけないと見越し て一山あてたんですよ。(当時はまだユーロ にいなかった)そもそも、国債金利が成長率 より増えたところでそれは国債保有者にイン センティブをただただ与えているだけで(だ からインセンティブを与えるだけの国債は廃 止してもいいんじゃね?っていう国債廃止論 が出ている、だって金利の調整がしたいなら 準備預金に利子付けても一緒だからね)「債務が~」というのは何を根拠に行ってるのか 良く分からない(恐らく標準的なマクロモデ ルをベースにした話だと思われる)+そもそ も国債金利は完全に外生的に決める物ですし (財務省)上がる圧力がかかること自体ない です。(意図してあげることは可能)(主権通 貨の場合)要は、この背後の思想にあるの は、政府は民間の資源を使って支出している のであり、国債発行は税金で賄えなかった分 を金利というご褒美とともに民間からさらに 資源を徴収する。みたいな発想が有るんです よね。(実は異端派のCT派とかリアルマネー 派とかも案外似た考え方してる。)CT派にお いては銀行貨幣は真実貨幣で政府貨幣は~~ だから、政府貨幣はインフレ促進的で~~~ みたいな発想があった気が…

参考: 

ケルトン2020
#3
124頁
 しかし大方の経済学者の見方は違う。重要なのは経済規模に対する債務の割合(対GDP比)なので、経済の成長速度を高めれば「債務問題」は解消に向かうという説もある。分子(債務)が増えても、分母(GDP)がそれ以上の速さで増えれば債務比率は低下する。多くの経済学者にとっては、これが問題に対する正しい認識だ。こう考えると、債務比率が一貫して上昇するのを防ぐのがポイントになる。ある時点で債務比率が低下に転じなければ、債務は数学的に持続不可能になる。数十年にわたり、アメリカの債務は持続不可能な軌道にあるというのが常識だった。債務の軌道を評価するためのあらゆる正式なモデルが、債務の対GDP比が半永久的に一貫して上昇していくことを示しているからだ(18)。
 今日、世界で最も影響力のある経済学者のなかにも、結局のところ国家債務は少なくとも当面は持続可能なのかもしれない、という見方が出てきている。こうした主流派経済学者は結論としてMMT派と同じようなパラダイムシフトに至るわけではないが、債務危機の懸念に対してはやや抑えた見方になっている。たとえば二〇一九年一月、世界的に有名な経済学者で国際通貨基金(IMF)のチーフエコノミストも務めたオリヴィエ・ブランシャールが、アメリカ経済学会の年次総会で会長として講演した際には、これが主な論点となった(19)。
 ブランシャールはこのとき、アメリカを含む多くの国の債務は、少なくとも当面は持続可能な軌道にあるようだ、と語った。それは今後も近年と同じように債務の金利(r)が経済成長率(g)を下回る状況が続くと見ているためで、この条件(r<g)が続けば債務の対GDP比が無限に大きくなることはない。ブランシャールの見方が正しければ、アメリカが近い将来債務危機に陥ることはないと予測できる。しかし将来危機が発生する可能性を完全に否定したわけではない。ブランシャールのモデルによれば、金融市場が金利を、経済成長率を上回る水準に押し上げる(r>g)までは安泰ということだ。金利が経済成長率を上回れば、そしてそれまでに財政が黒字に転換していなければ、債務は持続不可能な軌道に逆戻りする。そうなるまでは安心安全に財政赤字を増やすことができる。
ブランシャールの見解は主流派(メディアおよび政界)のそれと真っ向から対立するものだったため、メディアから大きな注目を浴びた。講演からほんの数日後には、金融情報サイトの《マーケットウォッチ》が「有力経済学者が巨額の政府債務は『それほど問題ではないかもしれない』と発言」という見出しで記事を載せた(20)。その直後には《ウォールストリート・ジャーナル》紙も「債務が不安?経済学者が早合点は禁物と指摘」という記事を載せた(21)。ブランシャールの発言が重要なものではあったのは間違いないが、その一三年前にMMT派経済学者のスコット・フルワイラーが同じような見解を述べていたことは指摘しておくべきだろう(22)。フルワイラーの一三年前の研究とブランシャールの最近の研究の違いは、前者が債務の持続性の問題をMMTのレンズから分析していることだ(23)。ブランシャールと異なり、フルワイラーは自らが発行する主権通貨建てで借金をする政府は、債務の持続可能性に不可欠な条件(r<g)を常に満たせることを指摘している。市場金利を受け入れる必要はない。フルワイラーから見れば「ブランシャールの財政の持続性に関する考え方は、国債の金利という主要な変数が民間の金融市場で決定されると想定している点において誤っている(24)」。つまり債務の持続可能性に対してブランシャールのほうが慎重な見方をしているのは、金利が最終的に跳ね上がり、ギリシャやアルゼンチンで起きたような債務危機につながる可能性を想定しているからだ。しかしアメリカは(ユーロ建てで借り入れをしていた)


18.JamesK.Galbraith,IstheFederalDebtUnsustainable?,PolicyNote,LevyEconomicInstituteofBardCollege,February2011,www.levyinstitute.org/pubs/pn_11_02.pdf.
19.OlivierBlanchard,PublicDebtandLowInterestRates,WorkingPaper194,PIIE,February2019,www.piie.com/publications/workingpapers/publicdebtandlowinterestrates.

20.GregRobb,LeadingEconomistSaysHighPublicDebtMightNotBeSoBad,MarketWatch,January7,2019,www.marketwatch.com/story/leadingeconomistsayshighpublicdebtmightnotbesobad20190107.
21.DavidHarrisonandKateDavidson,WorryAboutDebt?NotSoFast,SomeEconomistsSay,WallStreetJournal,February17,2019,www.wsj.com/articles/worryaboutdebtnotsofastsomeeconomistssay11550414860.
22.ScottT.Fullwiler,InterestRatesandFiscalSustainability,WorkingPaperNo.53,WartburgCollegeandtheCenterforFullEmploymentandPriceStability,July2006,www.cfeps.org/pubs/wppdf/WP53Fullwiler.pdf.
23.ScottT.Fullwiler,The Debt Ratioand Sustainable Macroeconomic Policy,WorldEconomicReview(July2016):1242,www.researchgate.net/publication/304999047_The_Debt_Ratio_and_Sustainable_Macroeconomic_Policy.
24.Ibid.

Public Debt and Low Interest Rates

CUSTOM NAME/AFFILIATION DISPLAY

Working Papers 19-4


The second counterargument is that the future may be different from the past, and that, despite the long historical record, the safe interest rate may become consistently higher than the growth rate. History may indeed not be a reliable guide to the future. As the debate on secular stagnation and the level of the long run Wicksellian rate (the safe rate consistent with unemployment remaining at the natural rate) indicate, the future is indeed uncertain. It may be that some of the 40This trade-off is also present in Angeletos et al (2016).

第二の反論は、未来は過去とは異なり、長い歴史的記録にもかかわらず、安全金利は成長率より一貫して高くなる可能性があるというものである。歴史は確かに未来への信頼できるガイドではないかもしれない。世俗的停滞や長期金利(失業率が自然率で推移する場合の安全金利)水準に関する議論が示すように、将来は実に不確かである。Angeletos et al (2016)にも、40This trade-off の一部が存在するのかもしれない。
p.36

VII. Conclusions 
 In this lecture, I have looked at the fiscal and welfare costs of higher debt in an economy where the safe interest rate is less than the growth rate. I have argued that this is a relevant empirical configuration, and indeed has been the norm rather than the exception in the United States in the past. I have argued that both the fiscal and welfare costs of debt may then be small, smaller than is generally taken as given in current policy discussions. I have considered a number of counterarguments, which are indeed valid, and may imply larger fiscal and welfare costs. The purpose of this lecture is most definitely not to argue for higher debt per se, but to allow for a richer discussion of debt policy and appropriate debt rules than is currently the case.

VII.結論 
 本講演では、安全金利が成長率よりも低い経済[r<g]において、債務が増加した場合の財政・厚生コストについて見てきた。これは経験的に適切な構成であり、実際、過去の米国では例外というよりむしろ標準であったことを論じた。そして、負債の財政的コストと厚生的コストはともに小さく、現在の政策論議で一般的に考えられているよりも小さいと主張した。いくつかの反論を検討したが、それらは確かに有効であり、財政コストや福祉コストがより大きくなる可能性を示唆している。この講演の目的は、債務を増やすこと自体を主張することではなく、債務政策と適切な債務ルールについて、現在よりも豊かな議論を可能にすることであることは間違いない。

~~~

Interest Rates and Fiscal Sustainability

45 PagesPosted: 10 Dec 2010

Scott Fullwiler

Wartburg College; Bard College - The Levy Economics Institute

Date Written: July 1, 2006


Concluding Remarks 
 The sustainability  of fiscal policy as determined  via the orthodox  IGBC framework is irrelevant for understanding the workings of a modern money economy.   The orthodox framework’s  assumption that interest rates are determined in  a loanable funds  market for interest  rate determination and the related assumption of differing  inflationary impacts of “monetization” versus the “financing” of  deficits are both fundamentally  flawed.  Instead, the orthodox view that  fiscal deficits or international forces might have large effects on interest rates could be appropriate  only for a non-sovereign-currency-issuing  government operating under fixed exchange rates, not for a  modern  money  regime  with flexible exchange  rates (Wray, 2006a).  Consistent with the  monetary  nature of interest rates  in a  modern  money  regime, rates on Treasuries have followed the stance of  monetary  policy,  not fiscal  policy, and have only  risen above the rate of GDP growth during times when  high interest  rate policies were set in  place by monetary  policy makers.   And because  interest  rates on  the national debt in a  modern  money  regime  are a  matter of monetary  policy, it follows that the stance of monetary  policy has  much to do with whether a  given fiscal path is “sustainable” or not.   The “sound finance” view of fiscal policy  is obviously  central to the orthodox view of fiscal sustainability.  As Blanchard et al. (1990) argue, “Sustainability  is  basically  about good housekeeping.  It is essentially  about whether, based on the policy  currently  on the books, a government is headed towards excessive debt accumulation” (p. 8).  By  contrast, the  functional finance view argues that it is involuntary unemployment and excessive unutilized capacity  that  a government  and a nation cannot “afford.”  Much as the theoretical foundations for fiscal policies consistent with the  philosophy  of  functional finance have been detailed  by  other researchers (e.g., Arestis  and  Sawyer, 2003; Bell, 2000; Forstater  and Mosler, 2005; Mosler, 1995, 1997-8; Nell and Forstater, 2003;  Wray, 1998, 2003) this  paper contributes to the theoretical foundations for  a  monetary  policy  complement  to these fiscal policies.  The corollary  here is the importance of recognizing that a nation similarly  cannot “afford” high-interest-rate  monetary  policies if it also wants to pursue true, full employment policy  while ensuring that whatever fiscal deficits incurred in the  process are not inflationary.  The  monetary  policies implemented by the Fed during 1979:4 – 2000:4 stand out as being remarkably “unsustainable” in this regard.  Another necessary—though, admittedly,  not sufficient—hurdle to  overcome in  the progression toward a functional finance-based macroeconomic policy  is  to abandon analyses based  on the flawed IGBC framework currently employed by  numerous government offices.  In short, if it  is  true that involuntary  unemployment is a frequent—if not  persistent—characteristic of a modern capitalist  system  as Keynes, Minsky, and many  others have concluded, then the nation most certainly cannot “afford” to  have its policies run according to such a mistaken  analytical framework as the  one at the  heart of the  misguided and tragically  mislabeled Honest Government Accounting  Act. 

結論 
 オーソドックスなIGBCの枠組みで決定される財政政策の持続可能性は、現代の貨幣経済の仕組みを理解する上では無関係である。   金利決定のための貸付可能資金市場で金利が決定されるというオーソドックスな枠組みの前提や、財政赤字の「マネタイゼーション」と「ファイナンス」のインフレインパクトが異なるという関連する前提は、いずれも根本的な欠陥がある。  むしろ、財政赤字や国際的な力が金利に大きな影響を与えるかもしれないというオーソドックスな考え方は、固定為替レートの下で運営されている非ソブリンカレンシー発行の政府に対してのみ適切であり、柔軟な為替レートを持つ現代の貨幣体制には当てはまらない(Wray, 2006a)。  近代貨幣体制における金利の貨幣性との整合性から、国債金利は財政政策ではなく、金融政策のスタンスに従っており、金融政策当局による高金利政策がとられた時のみGDP成長率以上に上昇してきた。   そして、現代の貨幣体制における国債の金利は金融政策の問題であるから、金融政策のスタンスは、ある財政経路が「持続可能」かどうかに大きく関係することになる。   財政政策における「健全な財政」観は、明らかにオーソドックスな財政の持続可能性観の中心である。  Blanchardら(1990)が主張するように、「持続可能性とは基本的に、良い家計簿をつけることである」。  つまり、現在行われている政策に基づき、政府が過剰な債務蓄積に向かっているかどうかということである」(p.8)。  これに対し、機能的財政論は、政府や国家が "余裕 "を持てないのは不本意な失業や過剰な未利用能力であると主張する。  機能的財政の理念に合致した財政政策の理論的基礎は、他の研究者によって詳述されているのと同様に(例えば、Arestis and Sawyer, 2003; Bell, 2000; Forstater and Mosler, 2005; Mosler, 1995, 1997-8; Nell and Forstater, 2003; Wray, 1998, 2003)、この論文は、これらの財政政策を補完する金融政策の理論的基礎に寄与するものである。  その結果、もし国家が真の完全雇用政策を追求し、その過程で生じる財政赤字がインフレを引き起こさないようにしたいのであれば、同様に、高金利の金融政策は「余裕がない」ことを認識することが重要である、ということになる。  1979年4月から2000年4月の間にFRBが実施した金融政策は、この点で著しく「持続不可能」なものであったことが際立つ。  また、機能的な財政ベースのマクロ経済政策への移行に必要なハードルとして、十分とは言えないが、現在多くの官庁が採用している欠陥のあるIGBCの枠組みに基づく分析を放棄することも必要であろう。  要するに、ケインズ、ミンスキー、その他多くの人々が結論づけたように、不本意な失業が現代資本主義システムの特徴であるとするならば、国は間違いなく、誤った、悲劇的に誤ったラベルの付いた「正直政府会計法」の中核にあるような誤った分析枠組みに従って政策を実行させる「余裕」はないのである。

The Debt Ratio and Sustainable Macroeconomic Policy

Scott T. Fullwiler (scott.fullwiler@gmail.com
Additional contact information

World Economic Review, 2016, vol. 2016, issue 7, 12 - 42


https://econpapers.repec.org/article/weaworler/v_3a2016_3ay_3a2016_3ai_3a7_3ap_3a12.htm


Abstract: Neoclassical views on fiscal sustainability are based on several assumptions that are inconsistent with accounting and operational realities of the money system, including dangers of “bond vigilantes” in government debt markets and “printing money” is inherently inflationary. Combining these assumptions with the broader world view of monetary policy as the appropriate sole manager of the macroeconomy, neoclassicals essentially define fiscal sustainability as a policy mix in which fiscal policy “gets out of the way” of “monetary dominance”, defined as the central bank's ability to independently pursue an “optimal” monetary policy. This paper presents an alternative view consistent with real-world accounting and monetary operations; a policy mix in which fiscal policy has an active role is shown to be a more sustainable one. Perhaps surprisingly, this turns out to also not be subject to the neoclassical fears or concerns of a policy regime of fiscal dominance.

要旨:財政の持続可能性に関する新古典派の見解は、国債市場における「国債自警団」の危険性や「紙幣の印刷」は本質的にインフレを引き起こすなど、貨幣システムの会計上および運用上の現実と矛盾するいくつかの仮定に基づいている。これらの前提を、金融政策がマクロ経済の適切な唯一の管理者であるという広範な世界観と組み合わせると、新古典派は本質的に、財政の持続可能性を、中央銀行が独立して「最適な」金融政策を追求する能力と定義される「貨幣支配」の「邪魔にならない」政策構成と定義しているのである。この論文では、現実の会計や金融操作と整合的な別の見解を示している。財政政策が積極的な役割を果たすようなポリシーミックスが、より持続可能なものであることを示している。おそらく驚くべきことに、これはまた、財政優位の政策体制に対する新古典派的な恐れや懸念に左右されないことが判明した。

Conclusion 
 With  the  winding  down  of  successive  rounds  of  quantitative  easing  now  concluded,  the  discussion  in monetary  policy  circles  is  of  a  “normalization”  back  to  higher  interest  rates  and  an  “optimal”  strategy  based on  Taylor-type  interest  rate  policy  rules.  As  St.  Louis  Fed  President  James  Bullard  put  it  even  back  in  2015, “[T]he  particular  [Taylor-type]  rule  that’s...  been  around  policy  circles  for  the  last  decade  or  more...  suggests that  we  should  have  already  lifted  off”  (Bullard,  2015,  p.  19).  It  is  interesting  to  recall  Willem  Buiter’s lamentation  of  the  “uselessness  of  ‘state  of  the  art’  academic  monetary  economics”  that  “not  only  did  not allow  questions  about  solvency  and  illiquidity  to  be  answered.  They  did  not  allow  such  questions  to  be asked”  (Buiter,  2009;  emphasis  in  original).  In  other  words,  the  models  that  now  say  interest  rate  policy should  return  to  a  Taylor-type  framework  are  the  same  ones  that  did  not  incorporate  private  sector insolvency  or  illiquidity.  But  unless  there  was  a  “normal,”  pre-crisis  world  where  economists  and  monetary policy  makers  should  have  been  able  to  ignore  private  sector  debt  and  insolvency,  then  such  a “normalization”  seems  unwarranted.  It  is  reminiscent  of  Keynes’s  famous  criticism  that  “[E]conomists  set themselves  too  easy,  too  useless  a  task  if  in  tempestuous  seasons  they  can  only  tell  us  is  that  when  the storm  is  past  the  ocean  is  flat  again”  (Keynes,  1921,  p.  80).  Returning  to  the  pre-crisis  models  and  policy frameworks  is  not  unlike  believing  that  “the  ocean  is  flat  again” now  or will  be  in  the  very  near future. This  paper  has  argued  that  a  sustainable  mix  of  fiscal  policy  and  monetary  policies  must  be understood  and  designed  consistent  with  the  following  “principles”:  (a)  fiscal  sustainability  is  about  interest on  the  national  debt  more  than  primary  budget  balances  or  the  national  debt  themselves;  (b)  for  currencyissuing  governments  under  flexible  exchange  rates,  interest  rates  on  the  national  debt  are  a  policy  variable, (c)  central  bank  independence  can  be  threatened  by  the  size  of  a  government’s  deficit  relative  to  the economy,  but  not  by  “being  forced  into  printing  money,”  (d)  government  debt  has  important  interactions  with private  sector debt,  (e) the  private  sector  can  become  dominated  by  speculative/Ponzi  financial  positions  and this  evolution  might  even  be  accelerated  by  tightening  monetary  policy,  and  (f)  policy  rates  and  interest  on the  national  debt  have  historically  been  below  GDP  growth,  and  may  need  to  be  without  large  current account  surpluses  or  a  fiscal  policy  approach  based  on  functional  finance.  These  all  follow  from  basic operations  and  accounting  related  to  government  and  central  bank  operations,  while  at  the  same  time  none of  them  are  integrated  into  the  neoclassical  approach  to  modeling  monetary  economies  and  designing  policy in  “normal” times  or otherwise. 

まとめ 
 相次ぐ量的緩和が一段落し、金融政策界では、高金利への「正常化」とテイラー型金利政策ルールに基づく「最適化」戦略が議論されています。  セントルイス連銀のブラード総裁が2015年当時も述べているように、「...過去10年以上にわたって政策界を回ってきた特定の(テイラー型)ルールは...我々がすでに離陸したはずであることを示唆している」(ブラード、2015、19頁)のである。  ウィレム・ブイターが「『最先端の』学術的な金融経済学は役に立たない」と嘆いたのは、「支払能力や非流動性に関する疑問に答えることを許さなかっただけでなく、そのような疑問を解決することもできなかった。  彼らは、そのような質問をすることを許さなかった」(Buiter, 2009; 強調原文)。  つまり、現在、金利政策はテイラー型の枠組みに戻るべきであると言っているモデルは、民間部門の支払不能や非流動性を織り込んでいなかったものと同じものである。  しかし、経済学者や金融政策立案者が民間部門の債務超過や支払不能を無視できるはずの「正常な」危機前の世界があったのでなければ、このような「正常化」は不当であるように思われる。  それは、ケインズの有名な批判、「もし、激動の季節に、嵐が過ぎれば、海は再び平らになるとしか言えないのなら、経済学者はあまりにも簡単で、あまりにも役に立たない仕事を自分たちに課している」(Keynes, 1921, p. 80)を彷彿とさせる。  危機以前のモデルや政策枠組みに戻ることは、「海は再び平らになった」と現在、あるいはごく近い将来に信じられることと同じではないか。本稿では、財政政策と金融政策の持続可能な組み合わせは、以下の「原則」と整合的に理解され、設計されなければならないと主張した。  (a) 財政の持続可能性は、基礎的財政収支や国債そのものよりも、国債の利子に関するものである。  (b)柔軟な為替レートの下での通貨発行国にとって、国債の金利は政策変数である、(c)中央銀行の独立性は、経済に対する政府の赤字の大きさによって脅かされることはあっても、「お金を印刷することを強いられる」ことではありえない、(d)政府債務は民間部門の債務と重要な相互作用を持っている、(d)政府債務は、民間部門の債務と相互作用している。  (e)民間部門は投機的/ネズミ講的な金融ポジションに支配される可能性があり、この進化は金融引き締めによって加速される可能性さえある。 (f)政策金利と国家債務の利息は歴史的にGDP成長率を下回ってきたが、多額の経常黒字や機能的財政に基づく財政政策アプローチなしではそうならない可能性がある。  これらはすべて、政府や中央銀行のオペレーションに関連する基本的なオペレーションや会計から導かれるものであるが、同時に、いずれも、金融経済のモデル化や「平時」であるか否かの政策設計に関する新古典派アプローチに統合されるものではない。


~~~
資本とは何か――トマ・ピケティ『21世紀の資本』を読む――1) 石塚  良次 


(3)国民貸借対照表 
 以上をふまえて、ピケティの資本観を図式化して概観すれば以下のようになると思います。彼は、国民貸借対照表をベースに考えます。22)ただし、以下の図では単純化のため、金融機関を捨象します。また、金融資産、負債など相殺される部分は、捨象します。 


 資本というと、通常、法人企業の資産(左側)か、あるいは右側の株式(エクイティ)を考えます。ピケティの場合は、基本的には右側の株式です。ただし、それが収益をもたらす、というのですから、家計が所有している株式を資本とみなすのだと思います。企業の資産の価値は、株式価格に反映している。 
 同様に、公共財産なども資本に加えます。ただし、家計が所有する国債の利子は所得に入れません。企業や家計の所得からの税収が利子として支払われるのですから、二重計算になるからだと思います。23) 
 企業の場合、実際に収益を生産するのは、左側の資産ですが、その収益が分配されるのは、株式の配当などを通じてです。したがって、収益を取得する権利を表す証券としての株式を資本とみなします。ただし、なにがその収益を生産するのか、という文脈ではピケティはバランスシートの左側に言及します。資本蓄積にともなって、収益がどのように推移するのかを論じようとするような場面では、株式や株価ではなく、実体的な左側の資産を問題にします。その辺りが読みにくいところです。ある時点での資本の大きさは、左側ではなく、右側に即して、収益還元価格で評価されます。しかし、収益の将来予測の場合は、左側に即して議論する。資本と労働との代替弾力性、というような場合も左側ですし、収穫逓減も左側です。 

 ~~


現代貨幣理論MMT


お金の価値

国定信用貨幣論

(お金で税金払わないと逮捕だからお金に価値ある)


財政

機能的財政論

(税金子財源、経済の安定が大事赤字かどうかは大事じゃない)


貨幣供給

内生的貨幣供給論貨幣

(中央銀行は世間への貨幣供給をコントロールできない)


今までの主流理論


商品貨幣論

(お金は、皆が価値があると信じてるからお金に価値ある)

財政均衡主義

(税金=財源!赤字はダメ、黒字を目指そう)

外生的貨幣供給論

(中央銀行は世間への貨幣供給をコントロールできる)


 【15分で全体がわかる】東大生が教える現代貨幣理論(MMT)入門 後編


MMTの基礎

1国定信用貨幣論
(お金で税金払わないと逮捕だからお金に価値あり)

2機能的財政論      
(財政の目的は、経済の安定化、赤字かどうかは大事じゃない)

3内生的貨幣供給論
(中央銀行は世間への貨幣供給をコントロールできない)

まとめて理論を強化

※国定信用貨幣論は中野剛志の用語
クナップ、国定貨幣論
イネス、信用貨幣論を統合

《レイは、貨幣とは負債であるという「信用貨幣論」[イネス]と、貨幣の価値の源泉は国家権力にあるという「表券主義」[クナップ]を結合させたのである。このような貨幣論を「国定信用貨幣論(Credit and State Theory of Money)」と呼んでおこう。》『富国と強兵』

参考
中野剛志


MMT


東大生YouTuberから学ぶ現代貨幣理論(MMT)
https://tkykproject.com/mmt/

東大生YouTuberから学ぶ現代貨幣理論(MMT)

東大生YouTuberから学ぶ現代貨幣理論

普段皆さんが使用している貨幣ですが、国債や税金など様々な仕組みについてどこまでご存知でしょうか。ほとんどの方が学校で「お金の授業」を受けていないため、あまり詳しくないと思われます。しかし生きていく上で必ず必要な知識、どこかで学ばなければ豊かな生活を送ることは出来ません。本記事は人気東大生YouTuber「ムギタロー/Mugitaro」がチャンネル内で解説された「現代貨幣理論(MMT)」について要約解説いたします。

本記事のみどころ

・国債など聞くだけで頭が痛くなるような金融単語の意味が理解できる

・国が管理する貨幣の仕組みを知ることで自身の資産形成に有益な知識が手に入る

・難しい事例を簡潔明瞭に話す伝達力が学べる

それではさっそく学んでいきましょう!

東大生YouTuber「ムギタロー/Mugitaro」とは

ムギタロー

チャンネル概要

  • 現役東大生Youtuber(ムギタロー/Mugitaro)
  • 投稿内容はゲーム実況/歌ってみた系投稿/時事ネタ解説系と多岐に渡ります
  • ポエトリーラッパー(Mugitaro_Music)  としても活動中、とにかく多彩
  • YouTubeだけではなくTwitter/インスタ/TikTokなど各種SNSにも注力中

東大YouTuberによる現代貨幣理論(MMT)解説動画

【5分で】東大生が教える現代貨幣理論(MMT)入門 前編

【15分で全体がわかる】東大生が教える現代貨幣理論(MMT)入門 後編

ゆーくん

すごい。話す単語が解説に必要な情報最短距離で駆け抜けている。早口だけど滑舌が良いので頭に入ってきやすいし普通に2~3時間かけて授業するレベルを15分弱で完結させてるのはやばいっすね。

現代貨幣理論(MMT)とは

MMT

これまでの常識とは異なる理論のため戸惑う方も多いと思いますが、理屈を理解すると「確かに…」と頷いてしまいます。

国の借金が「国債」こちら1000兆という途方もない額の日本国債が貯まっております。

この国債、最終的には日銀が買い取るんですね。

今1000兆の内500兆程は日銀が買い取っている。そして日銀はお金が欲しければ自分で刷れるのでこの500兆を返してもらうのは10年後でも100年後でも1000年後でも良い状況です。

そもそも国のお金って公共事業などで国民や公務員に還元しているわけです。

まとめますと国債を無視した場合

  • 国民は国の予算が公共事業などで返ってきているので問題なし、国債購入のお金は日銀から返ってきているので問題無し。
  • 日銀は国債を無視してもその分お金を刷れば問題なし
  • 政府は日銀から期日付きの請求が来ないので無視してても問題なし

問題があるとするならば無尽蔵にお金を刷るとお金の価値が下がりインフレしちゃうという部分が懸念点ですね。

ゆーくん

あくまで細かい問題を無視して「自国発行通貨の国債を自国通貨の紙幣印刷であてがうことが出来るので額面の大きさは無視していい」という理論です。

商品貨幣論と国定信用貨幣論

商品貨幣論は紙幣自体に価値があり「1万円札は1万円のゴールドや商品と交換できるから価値がある」とする。

固定信用貨幣論は紙幣には価値が無いが「国民は税金を払わないと逮捕される」とし税によってお金に信用を与えている状況を指す。

ゆーくん

ここめっちゃ分かりやすい。お金は何の為にあるの?商品を買うため?これが従来の考え方。MMTの考え方はお金は税金を払って逮捕されないために=生きていく為に保有する必要がある、ということ。

財政均衡主義

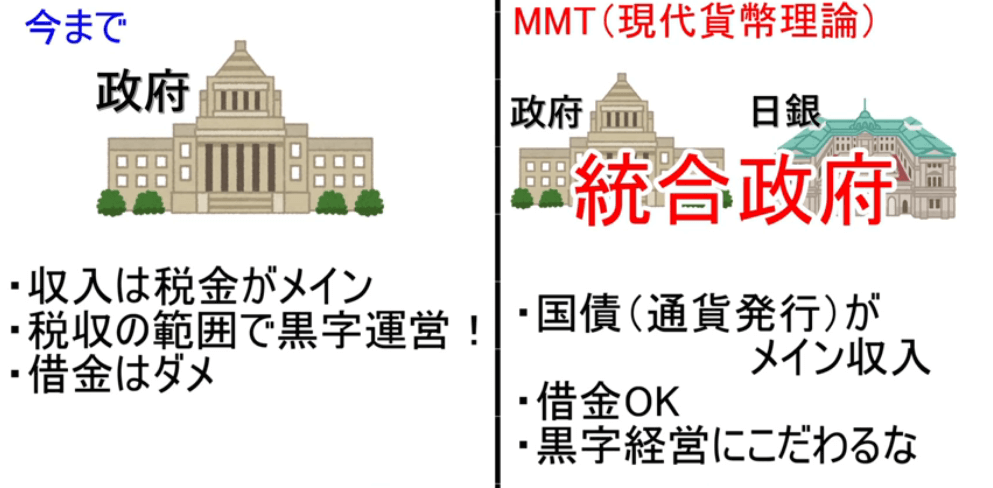
財政均衡主義は政府と日銀は別物、政府の収益は税金のみであくまで国債は日銀に借りたとする。

MMTでは政府と日銀を統合政府とし、国債は同じ母体でかつ紙幣発行権もある自分の借金なのでもはや借金という枠で考えなくてよいとする。

注意

記憶に懐かしいギリシャの財政破綻(2010年)は自国の国債ではなく他国からの借金が返せなくなって危機に陥ったのでマズイパターンはこっちです。

ゆーくん

日本市場にちょうどいいくらいの紙幣が出回るように調整する方法が国債と税金。税金をがっつり上げると市場から回収できる。国債を作りまくると市場に還元できる。このバランス感覚が重要であり、別にバランスが良ければゴールが赤字だろうと黒字だろうとOK!という考えかたですね。

外生的貨幣供給論

民間銀行は大量に紙幣を抱えていたら金利を抑えて企業や国民に貸し出します。紙幣保有量が心許ないと貸し渋ったり金利を上げます。民間銀行は大量の国債を保有し日銀と売買をしているため、民間のお金の貸し出し具合はなんだかんだで日銀にコントロールされている、という感じ。この理論が外生的貨幣供給論。

内生的貨幣供給論

MMTが掲げているのがコチラ。銀行の金利がどうとか関係ない。国民が事業を起こしたいモードになれば金利高くても借りるし、今は無理と絶望してたら金利0でも借りない。結局基本的な社会の構造や景気に左右されるよねって話。こう聞くとごもっともですね。

現代貨幣理論(MMT)まとめ

ゆーくん

先ほど少し触れましたインフレ対策はどうするの?とか他国間とのやりとりはどうなるの?という部分ですが、ここから先は難易度があがりますので一旦ムギタローさんのチャンネル概要のリンクを載せます。気になる方はぜひ覗いてみて下さい。

参考 動画を作るまでの間のムギタローにMMTに詳しい知人が解説してくれた部分抜粋MMTムギタローの動画から

現代貨幣理論(MMT)関連書籍

「貨幣」と「財政」の真実の姿を暴き出し、世界を揺るがせている経済理論・MMT(Modern Monetary Theory)。
2019年8月、待望の邦訳が刊行されたランダル・レイ『MMT現代貨幣理論入門』の監訳者自らが、そのエッセンスを徹底解説。
誤解や憶測が飛び交う中で、果たしてその実態はいかなるものなのか?根底の貨幣論から具体的な政策ビジョンまで、この本一冊でMMTの全貌が明らかに!

ゆーくん

何でも新しいものは批判から始まります。一番良くないのは「知りもせずに否定すること」最新の経済理論です、学ぶ価値あります。

東大生YouTuberから学ぶ現代貨幣理論(MMT)

今回は少し難しい話題でしたがいかがでしたか?

活字じゃギブアップしていたであろう内容もYouTubeであれば理解できるという素晴らしい内容だったと思います。

今後も当ブログでは一般的な議題から今回のようなマニアックなジャンルまで様々な分野でためになる情報をお届けいたします。

同じく東大YouTuberとして人気のStardy -河野玄斗の神授業の記事もあわせてどうぞ。

ぜひ今後ともよろしくお願いいたします!

それではまた。

\RECOMMENDED/


以下、動画説明欄より
リンクミス多し

MMTムギタローの動画から

------------------MMTに関するリン ク------------------

簡単な説明:学問としてMMTを見てる日本語 論文記事、立命館大学の望月さんの論文 (MMTへの誤解など、いろいろわかりやす い)http://ritsumeikeizai.koj.jp/ koj_pdfs/68203.pdf

簡単な説明: まともな本家MMT解説(翻 訳)をしている記事のリンク集http:// econdays.net/?p=10126  (MMT日本語リン ク集)

簡単な説明: MMT提唱者のブログ(英語) http://bilbo.economicoutlook.net/blog/ (ビルミッチェルMMTの創始者のひとり、 JGPとかの発想は確かこの人)

簡単な説明: なんで主流派と仲悪いのか良く 分かるMMTの主流派への辛辣な批判(なんで 物理学者が経済学者になりたがるん?? ) https:// orderstatistic.wordpress.com/2014/03/21/ why-are-physicists-drawn-to-economics/

簡単な説明:MMTというよりSFCモデルの解 説とかがいっぱい乗ってるサイト (SFCモデ ルのPythonベースのシミュレーションソフト とかの話もあったので、パソコンに詳しい方 なら面白いかも) http:// www.bondeconomics.com/search?q=SFC

簡単な説明:MMT界隈で恐らく一番古参の人 (通称リッキーさん)日本で出たMMTの本な どにも助言等をしており、かなり詳しいで す。ブログでは約10年ほど前からMMTに関し て取り上げていました。日本語で読めるブロ グ記事の中では一番MMTに関して正確に書い ていますhttps://blog.goo.ne.jp/ wankonyankoricky

簡単な説明:MMT派の学者が集まっている大 学(Bard College)の研究機関(通称レヴィ研究 所)http://www.levyinstitute.org/

やはり元々がアカデミックなところで細々と 活動していた団体ですので、「まとも」な情 報を乗っけている所になるとどうしても英語 になっちゃうんですよね。ただMMT派の人た ちは比較的分かりやすい英語を書くので英語 が少しわかれば読めると思います。

------------------MMTの教科 書------------------◎Macroeconomics (English Edition)https://amzn.to/34O3gr4これぞ教科 書!!これこそ、MMTの真の教科書です。 2019年に初めて出た、初のMMT学派の視点 から見た体系的マクロ経済学の教科書です。 これは本格的に大学生用に作られており、学 部1~4年生向けのものになっています。経済 学の知識がない人にも非常に分かりやすい構 成になっており、「下手なMMT本」を買う くらいならこれを買いましょう!!!

他の教科書↓

1⃣Reclaiming the State: A Progressive Vision of Sovereignty for a Post-Neoliberal World (English Edition)https://amzn.to/2Gidk23コ チラはMMTの主張している事が良く分かる 本です。教科書としては中々良いでしょう ね。

2⃣The Rise and Fall of Money Manager Capitalism: Minsky's half century from world war two to the great recessionhttps:// amzn.to/2TFV8lNコチラはミンスキーモーメ ント(金融不安定仮説)で知られるミンス キーの直弟子であるランダルレイが、ミンス キーの主張は「モーメント」ではなく、「半 世紀」と評するべき。という中々面白い本で す。金融危機は一瞬の夢なんてものでは無 く、人為的に起こるように仕組まれていた、 もしくはそうなるように人々は気づかぬうち に向かっていたのであって、「バブルになっ たから」なんていうバカらしい理由は通用し ない。

3⃣Why Minsky Matters: An Introduction to the Work of a Maverick Economisthttps:// amzn.to/2GkPeniコチラは、ミンスキーの直 弟子のランダルレイが師匠の分かりにくくて 複雑で多彩な議論・英語をより分かりやすく しつつミンスキーの重要性を伝えているすご くいい本です。

4⃣The Best Way to Rob a Bank is to Own One: How Corporate Executives and Politicians Looted the S&L Industry (English Edition)https://amzn.to/37ZvCjXコチラは、 銀行業というのが本質的にどのように私たち の世界で動くのか、そしてどのようにして不 安定性を生んでいるのか?という事を解説し た非常に面白い本です。

5⃣Global Imbalances and Financial Capitalism: Stock-Flow-Consistent Modelling (Routledge Frontiers of Political Economy)https:// amzn.to/3jLYezvMMTを理論的に非常に特徴 ある物にしている武器の一つに、「SFCモ デル」があります。こちらはそれの分かりや すい解説+主流派モデルへの代替理論です ね。

《動画を作るまでの間のムギタローとのメー ルやり取りQ&A抜粋》

Q MMTはお金を湯水のように使えば何でも 解決できる!みたいなひどすぎる楽観論だ! と批判する人に対して言いたいことある?  (通貨発行権がある限り)"お金が足りな い"なんて問題は存在しない、財政的にうんぬ ん…なんていうのは無い。問題は「実物的な 問題」なのであって、そこから目を背けるこ とはできない(お金をいくら出しても、製造 業の人手不足は解消できないかもしれな い)。"では、限られた資源の中で「お金」を つかってどうやって「実物的問題」に取り組 んでいくのか?"が重要なのであって、 「MMTはなんでもお金で解決

」とは違うんです。お金自体には何の価値も ないし、お金では問題を解決できない、ただ の計算単位であり、価値の表示単位でしかな い。だからこそ、国内の混乱を起こさないよ う、その単位基準をできるだけ変えることな く(インフレをおさえて)より現実的な問題 へ取り組んでいかなければならない。ってこ とです。

Q 仮に政府と日本銀行の貸借対照表を統合 したとしても、日本銀行の保有する国債の額 だけ政府の債務が見かけ上減少するだけで は? 解答:「見かけだけの現象ではないの か?」とのことですが、それは量的緩和の事 を指していると仮定すれば、まさにその通り なんですよ。MMTが中央銀行のオペレーショ ンから量的緩和等の政策を批判するのは「結 局何にも変わってないやん」っていう事が言 いたいからなんですよね。単純に貸借関係を 変えただけの政策に何の意味があるのか?主 流派はベースマネーや中央銀行、政府の役割 を理解していない、という視点が有るからこ そ、MMTは貸借対照表をしつこくオペレー ションとともに参照するんです。(量的緩和 やいわゆる金利政策の無意味さを実務的視点 及び構造的視点から指摘している)

Q MMT(現代貨幣理論)については、必 ずしも整合的に体系化された理論ではない極 端な議論?解答:まず、MMTはレギュレシオ ン派、マルクス、カレツキー、ポストケイン ジアン、サーキットセオリー派(ラヴォア 等)、旧制度学派といった多彩な方面からの 理論をすべて統合した上での理論です。体系 化されていない極端な理論というのを、MMT の背後にある理論を認知した上で言ってるな ら大したものだと思いますが、恐らく違うで しょうね。

Q  MMTの主な基礎要素は信用貨幣論(租 税貨幣論)、内生的貨幣論、機能的財政論3 つは、オールドケインジアンとあんまり変わ らない?解答:挙げられた三つの理論がオー ルドケインジアンとはあまり変わらないとい うのはちょっと乱雑ですね。オールドケイン ジアンの時にあやふやだったものがより詳細 な理論と共に強化されたといった方が正確で す。MMTはそこにマルクス的な視点やサー キットセオリー的視点、人類学的視点、等々 を組み合わせたわけですから、JGPだけが新 しい主張ってわけでは無いですよ。

質問1:MMTだと、政府は通貨発行して、お 金を配って国を運営して、税金はインフレ制 御と国民をよりよく生かすための罰として副 次的に機能する?解答:MMTの何を指してそ れをおっしゃっているのか不明なためどのよ うに返信するのが良いか非常に迷いました が、恐らく「MMTの視点に基づいた政策」を 指していると仮定するなら「お金を配って国 を運営して」や「税金はインフレ制限」と いった言葉は全くもってMMTの主張する物と は別のものになってしまっています。というか 非常にタブーな言葉の使いまわしです。そもそ も「MMT」では「増税や減税」というもので 「価格コントロール」「インフレコントロー ル」は一切しません、そのそも増税も減税も あまり推奨された行為とはされていません。 なぜか?MMT学派はフィッシャー方程式のよ うな物価と貨幣量の因果関係を見出すような ものを否定しています。そもそもMMTは増税 による物価加速性にも懸念を示しており「単 純に増税or減税でコントロール」なんていう のはありえない話です

Q  よくある「国債金利(r)と名目成長率 (g)の関係がr>gとなった場合、十分なプラ イマリーバランスの黒字が無ければ、債務が 雪ダルマ式に膨らみ、国債残高/名目GDP比率 が発散してしまう。 」という批判について は?これは実際にイタリアであったはずで す。ちなみに、MMTの中心的人物であるモズ ラーは主権通貨を持つイタリアが国債金利が 成長率を超えても破綻するわけないと見越し て一山あてたんですよ。(当時はまだユーロ にいなかった)そもそも、国債金利が成長率 より増えたところでそれは国債保有者にイン センティブをただただ与えているだけで(だ からインセンティブを与えるだけの国債は廃 止してもいいんじゃね?っていう国債廃止論 が出ている、だって金利の調整がしたいなら 準備預金に利子付けても一緒だからね)「債 務が~」というのは何を根拠に行ってるのか 良く分からない(恐らく標準的なマクロモデ ルをベースにした話だと思われる)+そもそ も国債金利は完全に外生的に決める物ですし (財務省)上がる圧力がかかること自体ない です。(意図してあげることは可能)(主権通 貨の場合)要は、この背後の思想にあるの は、政府は民間の資源を使って支出している のであり、国債発行は税金で賄えなかった分 を金利というご褒美とともに民間からさらに 資源を徴収する。みたいな発想が有るんです よね。(実は異端派のCT派とかリアルマネー 派とかも案外似た考え方してる。)CT派にお いては銀行貨幣は真実貨幣で政府貨幣は~~ だから、政府貨幣はインフレ促進的で~~~ みたいな発想があった気が…

Q  内省的貨幣供給理論って?解答内生的貨 幣供給理論に関してですが、これはストラク チャリストの立場をとるか、ホライゾンタリ ストの立場を取るかで若干違いますが、要は 中央銀行は本質的に金利しか決めることが出 来ないという事ですね。また、民間の投資を 増やすような(事業を増やす)といった行為 はあまりMMTでは推奨しません。「床」を設 けることが目的なのであって加速させること は望んでいないんです。(安定化して民間が 投資を増やすという事は経済が不安定化する という事⇒ミンスキー)だから、政府は JGP(=浮遊している人的資源の活用)や社 会保障といった景気の状態によって増減の大 きい支出を除いて、本質的に他の歳出は固定 的であるべき!というのがMMTの主張です。 ですから公共事業等や公的資本形成への予算 というのは固定的であるべきであり、民間を 助長するような行為は厳禁です。

Q  「インフレにならない限り、財政赤字に はさほど問題がない」&「インフレになった ら、税金を増やせば良い」ってMMTは言って る?

解答MMTはインフレが起きていようが財政赤 字を減らそうなんて言う事は主張しません。 そもそも「インフレ」にはインフレの種類ご とに対応が有るのであって「インフレ」と 「財政赤字」を単純に結びつける事自体がお かしいです。(ジンバブエはインフレの際に 財政黒字でした)(これに関する細かいこと は一つ前の返信にかいてます)ですので「イ ンフレにならない限り、財政赤字にはさほど 問題がない」&「インフレになったら、税金 を増やせば良い」のどちらも言っていないと いうのが正しいでしょう。(厳密には) (ちょくちょくモズラーとかがそう受け取ら れそうな事書いてるけど)また財政政策が基 本になってくるのはその通りなんですが、そ れは歳出と歳入を「裁量的にコントロールす る」みたいな物とはまったく別のですのであ しからず。


5 件のコメント:

  1. MMTの基礎
    1国定信用貨幣論
    (お金で税金払わないと逮捕だから
    お金に価値あり)
    2機能的財政論      まとめて理論を強化一MMT
    (財政の目的は、経済の安定化、
    赤字かどうかは大事じゃない)
    3内生的貨幣供給論
    (中央銀行は世間への
    貨幣供給をコントロールできない)

    詳細な理論と共にさらに強化したようなもの

    返信削除

  2. MMTの基礎

    1国定信用貨幣論
    (お金で税金払わないと逮捕だからお金に価値あり)

    2機能的財政論      
    (財政の目的は、経済の安定化、赤字かどうかは大事じゃない)

    3内生的貨幣供給論
    (中央銀行は世間への貨幣供給をコントロールできない)

    まとめて理論を強化一MMT
    (

    返信削除

  3. MMTの基礎

    1国定信用貨幣論
    (お金で税金払わないと逮捕だからお金に価値あり)

    2機能的財政論      
    (財政の目的は、経済の安定化、赤字かどうかは大事じゃない)

    3内生的貨幣供給論
    (中央銀行は世間への貨幣供給をコントロールできない)

    まとめて理論を強化

    返信削除

  4. 20分でわかる!経済の仕組み【東大生が教えるMMT(現代貨幣理論)】

    https://youtu.be/1lIIoTpxSRY


    すごくいい動画なのですが、商品貨幣論と誤解されやすいかも知れません。結縄で検索して下さい。メソポタミアの土器より信用貨幣論が身近になります。

    自分は信用貨幣は一対一から成り立つと考えます(計算貨幣は別ですが)。だからコミュニティを前提としません。前作でも採用された国定信用貨幣論という中野剛志氏の造語が一足飛びで二つの概念(イネスの信用貨幣論とクナップの国定貨幣論)を繋げてしまったので初心者が誤解すると危惧しているのです。頭の良い人には伝わると思いますが…中野先生もこの動画(特に前作)も正しいし、有意義であることは間違いなく、応援しております。

    返信削除
  5. ‪【15分で全体がわかる】東大生が教える現代貨幣理論(MMT)入門 後編‬
    ‪https://youtu.be/Oqnko9Y6Wnw‬
    ‪2020/11/02‬

    ‪MMTの基礎として中野剛志先生の用語「国定信用貨幣論」を採用しています。‬

    返信削除